统一预算管理标准 破解部门间数据汇总与分析难题
在企业管理中,预算管理是资源配置和战略执行的重要工具。许多企业面临一个共性挑战:各部门采用的预算管理标准不一致,导致预算数据难以有效汇总和分析。这种现象不仅降低了预算的管控效力,还影响了管理层的决策质量。本文将探讨这一问题的根源、后果,并提出数据处理层面的解决方案。
一、问题根源:标准不统一的多重表现
- 科目与分类差异:不同部门根据自身业务特点定义预算科目,如销售部按产品线细分,而生产部按成本项目划分,导致数据无法直接对应。
- 编制方法与周期不一:有的部门采用增量预算法,有的采用零基预算法;有的按月编制,有的按季度编制,时间维度不一致。
- 颗粒度与口径不同:例如,市场部将“推广费”细分为线上、线下,但财务部可能只要求一个大类。数据颗粒度不匹配,汇总时需大量调整。
- 数据格式与系统异构:各部门使用独立的Excel模板或不同的财务系统,数据导出格式、编码规则各不相同,形成信息孤岛。
二、后果:从数据混乱到决策失误
- 汇总效率低下:手工合并数据耗时耗力,且容易出错。
- 分析深度不足:由于口径矛盾,无法进行跨部门趋势分析、差异对比或投入产出评估。
- 预算控制失效:无法实时监控整体预算执行情况,超支或闲置难以及时发现。
- 战略支撑薄弱:管理层缺乏统一视图,难以基于数据制定科学决策。
三、数据处理策略:构建标准化与集成化体系
要解决这一问题,需从数据处理层面入手,推动预算管理标准的统一。具体策略包括:
- 建立企业级预算科目体系:由财务部牵头,联合各部门制定统一的预算科目、编码规则和分类标准。所有部门必须映射到该标准,原有个性化科目可作为辅助维度。
- 规范预算编制模板与流程:统一预算表格、编制方法(如滚动预算)、时间周期和审批流程。通过制度约束,确保数据源头一致。
- 开发或集成预算管理系统:利用信息化工具(如ERP、专业预算软件)集中管理预算数据。系统应支持多维度录入,但输出统一格式,并具备数据校验和自动转换功能。
- 实施数据清洗与映射规则:在过渡期,对历史数据或异构数据进行清洗,建立新旧科目映射表,利用ETL工具实现自动化转换与加载。
- 强化数据治理与培训:明确各部门数据责任,定期培训预算人员,确保标准执行到位。建立数据质量监控机制,对异常数据及时溯源修正。
四、案例与效果
某中型制造企业曾因部门标准不一,月度预算汇总需3天且频现错误。通过统一科目体系、上线预算系统并制定数据映射规则后,汇总时间缩短至2小时,且能自动生成多维分析报告,管理层可实时查看各部门预算执行率及同比变化,决策效率显著提升。
五、
部门间预算管理标准不统一,本质上是数据标准化和全局治理的问题。通过顶层设计、系统支持和流程重塑,企业可以将分散的预算数据转化为一致、可比的战略资产,从而真正发挥预算管理的计划、控制与评价功能。在数字化时代,统一的预算数据标准不仅是财务效率的要求,更是企业精细化管理的基石。
最新产品
重庆驰骋应用Extech MES实现制造现场精益化管理
美通企业周刊 | 联合利华投10亿欧元设气候与自然基金;斯凯孚扩建浙江新昌工厂
excel 实现异常大值数据处理,制作截断图
模块数据卡厂家,品牌,图片,热帖
小红书推荐业务的实时计算与数据驱动突破
数据安全元年,行业机会在哪里?
数据驱动设计:数据处理流程、分析方法和实战案例-拓步ERP|ERP系统|ERP软件|免费ERP系统软件|免费进销存软件|生产管理软件|文档管理软件|仓库管理软件|免费下载-深圳拓步软件公司
大数据时代,智能建筑的发展方式!
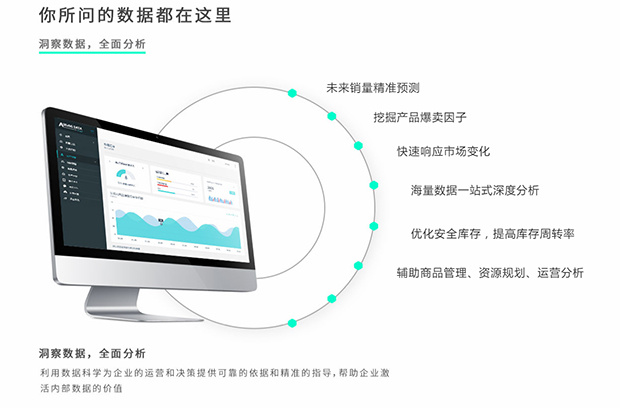
电商爆款的逻辑AI告诉你 “所问数据”获3500万元A轮融资,风投领投加码数据处理
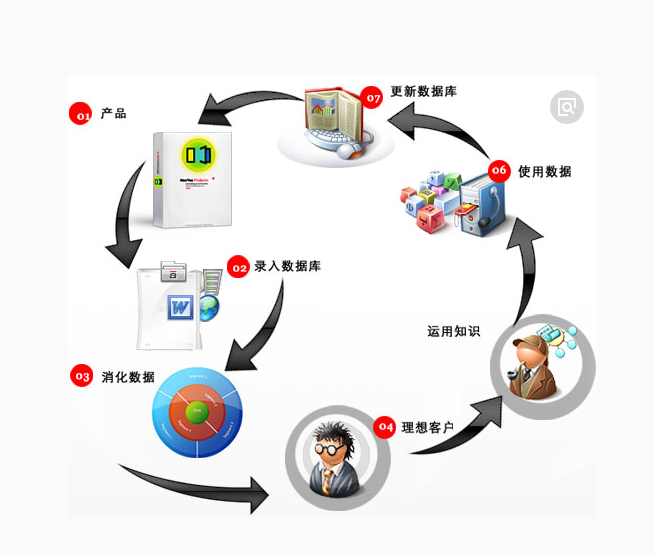
从数据库到决策 数据分析和数据处理的完整链路